
Governo paulista, através do Comunicado CAT nº 1/2016 (DOE-SP 13/01)
esclareceu sobre o preenchimento da Guia Nacional de Recolhimentos de Tributos
Estaduais - GNRE relativa ao ICMS devido nas operações e prestações que
destinem bens e serviços a consumidor final não contribuinte do ICMS, nos
termos da Emenda Constitucional 87/2015.
O Comunicado CAT esclareceu de que forma será feito o recolhimento da
parcela do ICMS devida a título de DIFAL instituído pela EC 87/2015, confira:
1. Contribuinte
do ICMS localizado em outra unidade da federação
Os contribuintes do ICMS, optantes ou não pelo Simples Nacional,
localizados em outra unidade federada,
que realizarem operações e prestações que destinem bens e serviços a consumidor
final não contribuinte do ICMS localizado neste Estado, deverão observar os
seguintes procedimentos, na ocasião do recolhimento do ICMS devido a este
Estado, nos termos da alínea "c" dos incisos I e II da cláusula
segunda do Convênio ICMS 93/2015:
a) o recolhimento do ICMS devido a este Estado deverá ser efetuado por meio da Guia Nacional de Recolhimentos de Tributos Estaduais - GNRE, emitida exclusivamente no endereço eletrônico www.fazenda.sp.gov.br/guias/demais.asp;

b) no preenchimento da GNRE referida na alínea "a",
deverá ser utilizado exclusivamente o código
de receita 10008-0;


Informar o CNPJ do fornecedor da mercadoria / serviço


2. Contribuinte
do ICMS optante pelo Simples Nacional localizado em São Paulo
Os contribuintes do ICMS optantes pelo
Simples Nacional, localizados neste
Estado, que realizarem operações e prestações que destinem bens e serviços
a consumidor final não contribuinte do ICMS localizado em outra unidade
federada deverão observar o disposto nas alíneas "a" a "c"
do item 1 relativamente ao recolhimento:


Informar o CNPJ do fornecedor da mercadoria / serviço

a) do ICMS devido a este Estado,
correspondente à alíquota interestadual (4%, 7% ou 12%);

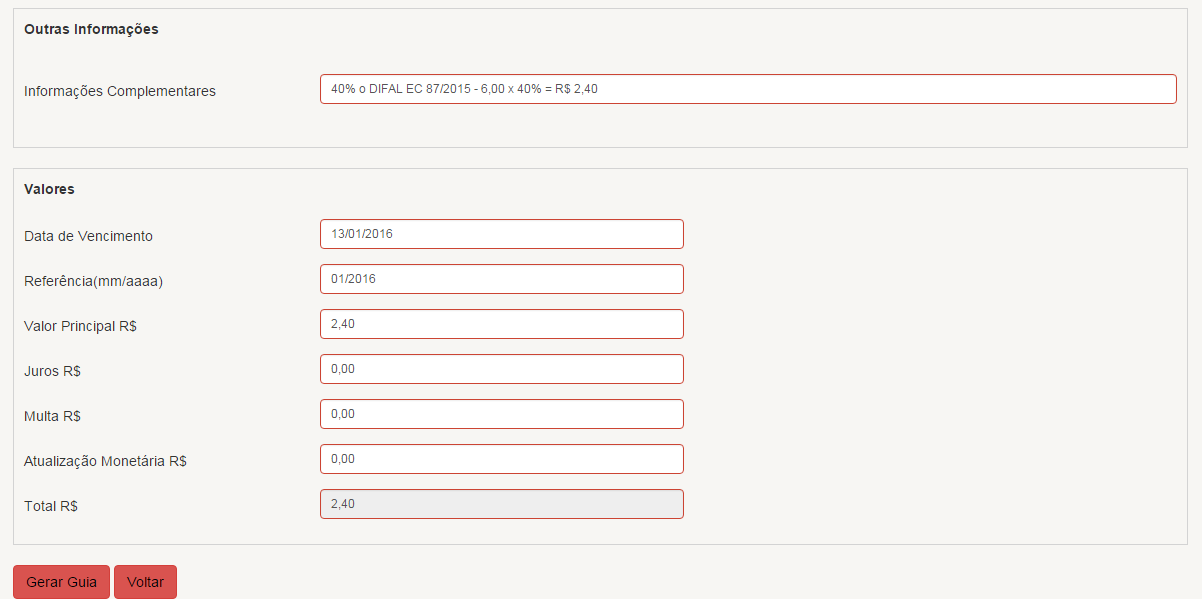
b) da parcela, devida a este Estado, do ICMS correspondente à diferença entre alíquotas, a que se refere a cláusula décima do Convênio ICMS 93/2015 (em 2016 60% do DIFAL).

Confira integra do Comunicado.
Comunicado CAT nº 1 de 12 de janeiro de 2016
DOE-SP de 13-01-2016
Esclarece sobre o preenchimento da Guia Nacional de
Recolhimentos de Tributos Estaduais - GNRE relativa ao ICMS devido nas
operações e prestações que destinem bens e serviços a consumidor final não
contribuinte do ICMS, nos termos da Emenda Constitucional 87/2015.
O Coordenador da
Administração Tributária, tendo em vista o disposto na Emenda Constitucional
87, de 16.04.2015, na Lei 15.856, de 02.07.2015, e no Convênio ICMS 93, de
17.09.2015, divulga os seguintes esclarecimentos:
1. Os contribuintes do ICMS, optantes ou não pelo Simples Nacional, localizados em outra unidade federada, que realizarem operações e prestações que destinem bens e serviços a consumidor final não contribuinte do ICMS localizado neste Estado, deverão observar os seguintes procedimentos, na ocasião do recolhimento do ICMS devido a este Estado, nos termos da alínea "c" dos incisos I e II da cláusula segunda do Convênio ICMS 93, de 17.09.2015:
a) o recolhimento
do ICMS devido a este Estado deverá ser efetuado por meio da Guia Nacional de
Recolhimentos de Tributos Estaduais - GNRE, emitida exclusivamente no endereço
eletrônico www.fazenda.sp.gov.br/guias/demais.asp;
b) no preenchimento da GNRE referida na alínea "a", deverá ser utilizado exclusivamente o código de receita 10008-0;
b) no preenchimento da GNRE referida na alínea "a", deverá ser utilizado exclusivamente o código de receita 10008-0;
c) esse código de
receita será convertido automaticamente pelo Sistema para os códigos 10010-2 e
10011-0, em atendimento ao disposto no Ajuste SINIEF 11, de 04.12.2015, e para
os códigos "101-6 - ICMS - consumidor final não contribuinte por operação
(outra UF)" e "102-8 ICMS - consumidor final não contribuinte por
apuração (outra UF)", nos termos da Portaria CAT-126, de 16.09.2011.
2. Os contribuintes do ICMS optantes pelo Simples Nacional, localizados neste Estado, que realizarem operações e prestações que destinem bens e serviços a consumidor final não contribuinte do ICMS localizado em outra unidade federada deverão observar o disposto nas alíneas "a" a "c" do item 1 relativamente ao recolhimento:
2. Os contribuintes do ICMS optantes pelo Simples Nacional, localizados neste Estado, que realizarem operações e prestações que destinem bens e serviços a consumidor final não contribuinte do ICMS localizado em outra unidade federada deverão observar o disposto nas alíneas "a" a "c" do item 1 relativamente ao recolhimento:
a) do ICMS devido a este Estado, correspondente à alíquota interestadual;
b) da parcela,
devida a este Estado, do ICMS correspondente à diferença entre alíquotas, a que
se refere a cláusula décima do Convênio ICMS 93, de 17.09.2015.

