Mostrando postagens com marcador PARTILHA. Mostrar todas as postagens

domingo, 2 de dezembro de 2018

ICMS – Fim da partilha do DIFAL pode prejudicar fluxo de caixa


Por Josefina do Nascimento

31 de dezembro de 2018 será o último dia para partilhar o valor do Diferencial de Alíquotas instituído pela Emenda Constitucional 87/2015

O Difal da EC 87/2015 está em vigor desde 1º de janeiro de 2016 e é devido nas operações interestaduais destinadas a pessoa não contribuinte do ICMS e o valor do imposto cabe a unidade federada de destino da mercadoria ou serviço.


Da partilha do imposto
Uma das particularidades deste DIFAL é a partilha.
Para os Estados e o Distrito Federal se adaptarem à regra, foi criado um período de transição, com início em 2016 e término em 2018. Neste período, o valor do DIFAL será partilhado entre a unidade federada de origem e destino (EC 87/2015 e Convênio ICMS 93/2015), conforme demonstra tabela:


Assim, 2018 será o último ano para partilhar o valor do Diferencial de Alíquotas criado pela EC 87/2015.

Com isto, a partir de 2019 100% do valor apurado a título de DIFAL da EC 87/2015 será recolhido aos cofres do Estado de destino da mercadoria / serviços.


1 – O Estado de origem terá direito apenas ao imposto correspondente à alíquota interestadual (4%, 7% ou 12%);
2 – O Estado de destino terá direito ao imposto correspondente à diferença entre a sua alíquota interna e a alíquota interestadual, no exemplo abaixo R$ 66,00.
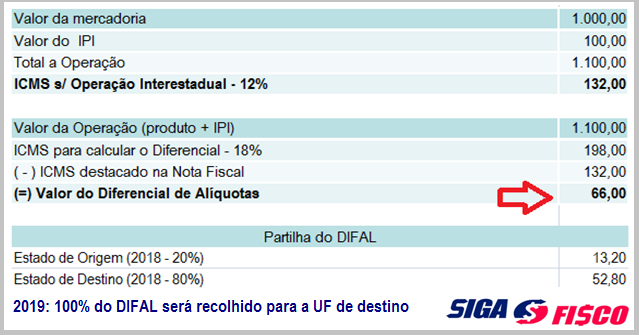
DIFAL de R$ 66,00 - destinação do valor
2018: Estado de origem: R$ 13,20 - Destino: R$ 52,80
2019: Estado de origem: R$   0,00 - Destino: R$ 66,00

Quem ganha e quem perde com o fim da partilha?
1 – Quem ganha: os contribuintes e os responsáveis pela apuração do imposto. Não haverá mais a preocupação de partilhar o valor do DIFAL com Estado de origem e Estado de destino da mercadoria.

2 – Quem perde?
O Estado de origem da mercadoria, visto que a partir de 2019 100% do DIFAL da EC 87/2015 ficará com o Estado de destino da mercadoria.

3 – Fim da partilha prejudica fluxo de caixa
Chegou a hora de se despedir da partilha do DIFAL instituída pela EC nº 87/2015
Mas tudo tem seu preço, o fim da partilha vai impactar no fluxo de caixa dos contribuintes remetentes de mercadorias que não tiver inscrição no Estado de destino da mercadoria. É isto mesmo, somente a Inscrição na condição de substituto tributário vai livrar o remetente da mercadoria de recolher uma guia de ICMS a cada operação. Isto já acontece hoje, ocorre que com o fim da partilha, 100% do ICMS devido a título de DIFAL deverá ser recolhido antes da saída da mercadoria do estabelecimento, exceto se o contribuinte remetente tiver Inscrição de Substituto na UF de destino.
A vantagem em manter Inscrição Estadual de Substituto no Estado destinatário da mercadoria é poder recolher o ICMS Difal mensalmente (além do ICMS-ST, FECP).
Evite o elemento surpresa procure seu contador.
Contribuinte optante pelo Simples Nacional x DIFAL EC 87/2015
Em razão da suspensão pelo Supremo Tribunal Federal – STF da Cláusula 9ª do Convênio ICMS 93/2015, o DIFAL instituído pela EC 87/2015 não aplica aos contribuintes do ICMS optantes pelo Simples Nacional.
No Estado de São Paulo esta regra consta no Comunicado CAT 08/16.
Vale lembrar que o DIFAL da EC 87/2015 somente se aplica às operações interestaduais destinadas as pessoas não contribuintes do ICMS. Para isto, o remetente deve ser contribuinte do imposto.


Para emissão do documento fiscal e cálculo correto do DIFAL da EC 87/2015 atualize os parâmetros fiscais da operação.


Leia mais:

_______________________________________________________________________________

Siga o Fisco é uma empresa que oferece Palestras, Cursos e Treinamentos sobre tributos indiretos (ICMS, ICMS-ST, ISS, PIS/Cofins, IPI, Simples Nacional e obrigações acessórias). Temos ainda o especialista fiscal que vai até a sua empresa.


sexta-feira, 23 de dezembro de 2016

DIFAL EC 87/2015 – Alteração da partilha para 2017


Por Josefina do Nascimento

A partir de 1º de janeiro de 2017 muda o percentual de partilha do DIFAL instituído pela EC 87/2015 entre os Estados e o Distrito Federal.

O Estado de origem ficará com 40% do DIFAL e o destino 60%.

Para emissão correta dos documentos fiscais e a GNRE altere os parâmetros fiscais da operação interestadual destinada a pessoa não contribuinte do ICMS.

DIFAL - origem
Em 2015, através da Emenda Constitucional 87/2015 e Convênio ICMS 93/2015 o governo federal criou a figura do DIFAL, ICMS devido sobre as operações interestaduais destinadas a não contribuinte.

O novo Diferencial de Alíquotas - DIFAL, em vigor desde 1º de janeiro de 2016, é devido nas operações interestaduais destinadas a pessoa não contribuinte do ICMS e o valor do imposto cabe a unidade federada de destino da mercadoria ou serviço.

Para os Estados e o Distrito Federal se adaptarem à nova regra, foi criado um período de transição, com início em 2016 e término em 2018. Neste período, o valor do DIFAL será partilhado entre a unidade federada de origem e destino (EC 87/2015 e Convênio ICMS 93/2015), conforme demonstra tabela:  
Ano
UF Origem
UF destino
2016
60%
40%
2017
40%
60%
2018
20%
80%
A partir de 2019
-
100%

Contribuinte optante pelo Simples Nacional x DIFAL EC 87/2015

segunda-feira, 22 de fevereiro de 2016

ICMS – DIFAL EC 87/2015 – parcela devida a UF de destino poderá ser paga até dia 15


O contribuinte do ICMS não inscrito no Estado de destino da mercadoria ou serviço poderá recolher a parcela (40%) do Diferencial de Alíquotas - DIFAL, instituído pela Emenda Constitucional 87/2015 até o dia 15 do mês subsequente ao fato gerador.

A autorização foi concedida pelo CONFAZ, por meio do Convênio ICMS 9/2016 (DOU de 22/02). 

Estas regras beneficiam apenas a parcela do DIFAL devida a unidade federada de destino e contempla fatos gerados que ocorrerem no período de 1º de janeiro a 30 de abril de 2016.

Assim, independentemente de ser inscrito na unidade federada de destino da mercadoria ou serviço, o contribuinte do ICMS remetente poderá recolher a parcela (40%) do imposto devida a título de DIFAL até dia 15 do mês subsequente ao fato gerador.

Esta regra vale apenas para os contribuintes do ICMS remetentes de mercadorias ou serviços que estavam inscritos na unidade federada de origem até 31 de dezembro de 2015.

Documento Fiscal
Neste caso, o remetente fica dispensado de informar o número da Inscrição em todos os documentos dirigidos à unidade federada de destino (NF-e e GNRE).

Este Convênio ICMS não se aplica
As disposições deste Convênio não se aplicam aos Estados de Alagoas, Amapá, Amazonas, Ceará, Espírito Santo, Maranhão, Mato Grosso, Minas Gerais, Pará, Paraíba, Paraná, Pernambuco, Piauí, Rio Grande do Norte, Rio Grande do Sul, Rondônia e Tocantins.

Benefícios do recolhimento mensal
Esta autorização do CONFAZ beneficia diversos contribuintes que realizam ou pretendem restabelecer operação interestadual destinada a não contribuinte do ICMS. 

Com o recolhimento mensal, pelo menos por enquanto as empresas que suspenderam as operações interestaduais poderão retomá-las sem prejudicar o fluxo de caixa. 

Assim neste período sai de cena o recolhimento da GNRE por operação (por NF-e emitida) e entra em cena o recolhimento mensal (por apuração).  

Período de adaptação
Neste período (de 1º de janeiro a 30 de abril de 2016) os contribuintes poderão organizar suas operações; fazer inscrição nas unidades federadas com maior volume de operações para evitar impacto negativo no fluxo de caixa.
Já o governo por sua vez, poderá rever o processo burocrático da partilha do DIFAL e até "desatar este nó", que marcou um retrocesso na economia brasileira.
Desatinos como este (EC 87/2015 e Convênio ICMS 93/2015) praticados pelo governo deixa o empresário e empreendedor brasileiro inseguro. Muitos tiveram de encerrar as suas atividades. Pois se não bastasse ter de enfrentar a "famigerada carga tributária", neste país o empresário para manter a sua atividade, tem de driblar um fantasma criado pelo governo chamado de "burocracia", que engessa as operações e pode matar as empresas.

Por Josefina do Nascimento

Confira integra do Convênio ICMS.

CONVÊNIO ICMS 9, DE 18 DE FEVEREIRO DE 2016
DOU de 22.02.2016

 Altera o Convênio 152/15, que altera o Convênio ICMS 93/15, que dispõe sobre os procedimentos a serem observados nas operações e prestações que destinem bens e serviços a consumidor final não contribuinte do ICMS, localizado em outra unidade federada.

O Conselho Nacional de Política Fazendária - CONFAZ, na sua 258ª reunião extraordinária, realizada em Brasília, DF, no dia 18 de fevereiro 2016, tendo em vista o disposto nos incisos VII e VIII do § 2º do art. 155 da Constituição Federal e no art. 99 do Ato das Disposições Constitucionais Transitórias - ADCT da Constituição Federal, bem como nos arts. 102 e 199 do Código Tributário Nacional (Lei nº 5.172, de 25 de outubro de 1966), resolve celebrar o seguinte

C O N V Ê N I O

Cláusula primeira A cláusula terceira-A fica acrescida ao Convênio ICMS 152/15, de 11 de dezembro de 2015, com a seguinte redação:

“Cláusula terceira-A Para o recolhimento do imposto de que trata a alínea “c” dos incisos I e II do caput da cláusula segunda do Convênio ICMS 93/15, de 17 de setembro de 2015, o contribuinte remetente, desde que, na data de 31 de dezembro de 2015, encontre-se inscrito na unidade federada de origem, poderá, em relação aos fatos geradores que ocorrerem no período de 1º de janeiro a 30 de abril de 2016, independentemente de ser inscrito na unidade federada de destino, recolher o referido imposto à essa unidade federada no prazo previsto no § 2º da cláusula quinta do mencionado convênio, ficando, nesta hipótese, dispensado do cumprimento do § 1º da mesma cláusula.”
Parágrafo único. O prazo de recolhimento previsto nesta cláusula aplica-se inclusive na hipótese da partilha prevista na cláusula décima do Convênio ICMS 93/15.”.

Cláusula segunda As disposições deste convênio não se aplicam aos Estados de Alagoas, Amapá, Amazonas, Ceará, Espírito Santo, Maranhão, Mato Grosso, Minas Gerais, Pará, Paraíba, Paraná, Pernambuco, Piauí, Rio Grande do Norte, Rio Grande do Sul, Rondônia e Tocantins.

Cláusula terceira Este convênio entra em vigor na data de sua publicação no Diário Oficial da União.

Presidente do CONFAZ – Dyogo Henrique de Oliveira p/ Nelson Henrique Barbosa Filho; Acre – Joaquim Manoel Mansour Macêdo, Alagoas - George André Palermo Santoro, Amapá - Josenildo Santos Abrantes, Amazonas – Afonso Lobo Moraes, Bahia – Manoel Vitório da Silva Filho, Ceará – Carlos Mauro Benevides Filho, Distrito Federal – João Antônio Fleury Teixeira, Espírito Santo – Ana Paula Vitali Janes Vescovi, Goiás – Ana Carla Abrão Costa, Maranhão - Marcellus Ribeiro Alves, Mato Grosso – Paulo Ricardo Brustolin da Silva, Mato Grosso do Sul - Márcio Campos Monteiro, Minas Gerais - José Afonso Bicalho Beltrão da Silva, Pará – Nilo Emanoel Rendeiro de Noronha, Paraíba – Marialvo Laureano dos Santos Filho, Paraná – Mauro Ricardo Machado Costa, Pernambuco - Márcio Stefani Monteiro Morais, Piauí - Rafael Tajra Fonteles, Rio de Janeiro - Julio César Carmo Bueno, Rio Grande do Norte - André Horta Melo, Rio Grande do Sul – Giovani Batista Feltes, Rondônia – Wagner Garcia de Freitas, Roraima – Shiská Palamitshchece Pereira Pires, Santa Catarina – Antonio Marcos Gavazzoni, São Paulo - Renato Augusto Zagallo Villela dos Santos, Sergipe – Jeferson Dantas Passos, Tocantins –  Edson Ronaldo Nascimento.